
Sur le site d’une association, on vient comprendre une cause, puis décider si l’on s’engage : adhérer, donner, venir aider un samedi matin. Ou simplement vérifier que l’association existe bien avant de lui confier son nom, son temps ou son argent. Le visiteur est bienveillant, mais prudent. Il cherche ce que vous faites, qui vous êtes, et ce que devient ce qu’on vous donne.
Ce que le client vient chercher
Ici, le client est un futur membre, un bénévole, un donateur ou un partenaire. Les questions, dans l’ordre :
- La cause, en une phrase : pour qui, pour quoi, où.
- Ce que vous faites concrètement : les actions, les rendez-vous, ce qu’ils ont produit.
- Qui vous êtes : le bureau, les bénévoles, le statut, le numéro RNA.
- Comment s’engager : adhérer, donner, aider. Et ce que coûte l’adhésion.
- Ce que devient l’argent : à quoi servent cotisations et dons, et si un don ouvre droit à une réduction d’impôt.
- Comment vous joindre, et où vous trouver.
La mise en page « Association »
L’atelier la propose aux clubs, aux ONG et aux collectifs : la cause vient d’abord, l’adhésion ensuite.
Mise en page « Association »Fond : Image fixeMatière : Papier
 Barre pleine
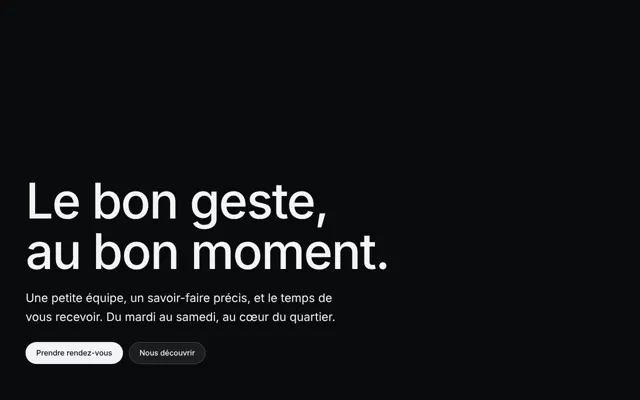 Hero · Centré
 Citation
 Texte · Lettrine
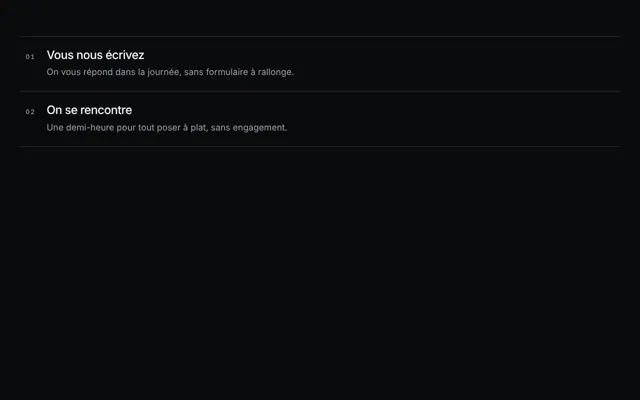 Liste numérotée
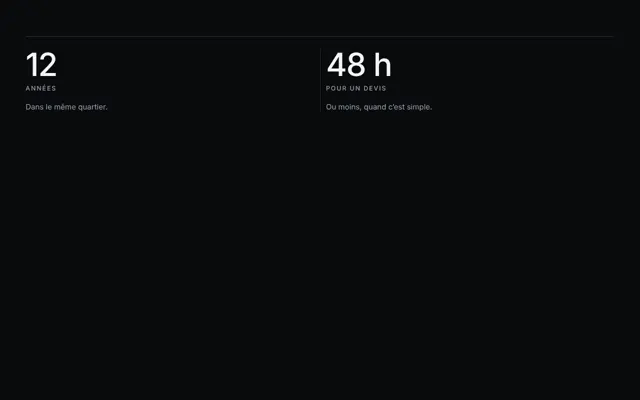 Chiffres · Comptés
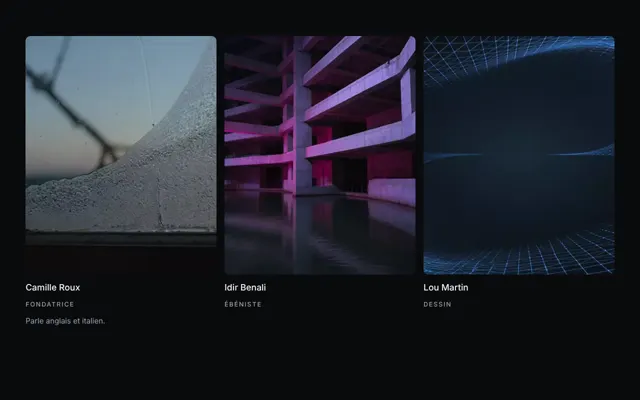 Équipe · En ronds
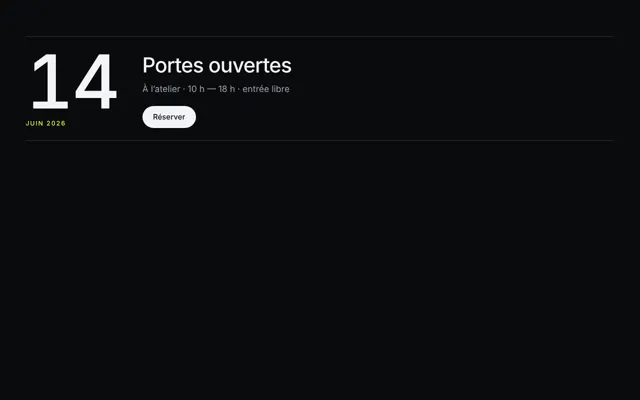 Événement · En ligne
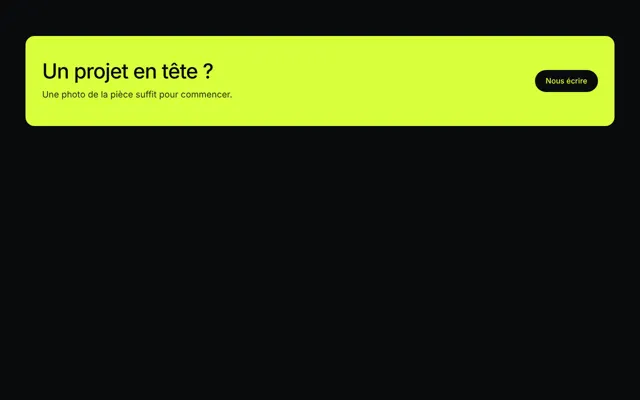 Appel · En accent
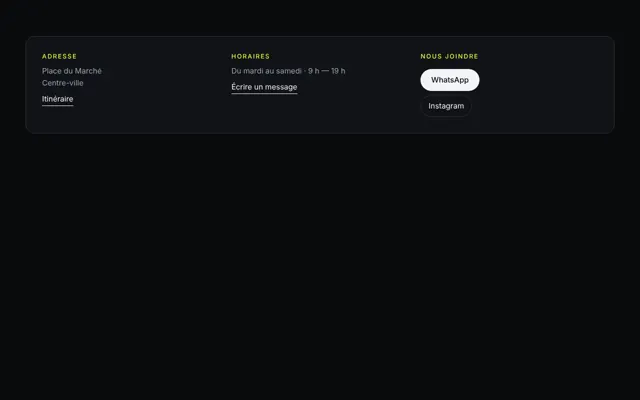 Contact
 Pied de page
- La barre pleine a un fond opaque : elle reste lisible dès le premier écran, quelle que soit l’image dessous.
- Le hero centré, posé, presque institutionnel, porte le nom, la cause en une phrase et le bouton.
- La citation pose une phrase pleine largeur, avec son attribution : celle d’une bénévole, d’une personne aidée, de la fondatrice. Une vraie personne, qui a donné son accord.
- La liste numérotée égrène, de 01 à 05, ce que vous faites : maraudes, cours, chantiers, permanences, sorties.
- Les chiffres alignent les preuves : un nombre, un mot, une note. Des repas servis, des bénévoles, des années d’existence, chacun avec sa date.
- Les témoignages donnent plusieurs voix, de ceux qui aident comme de ceux qu’on aide.
- Le contact réunit l’adresse du local, les heures de permanence, le téléphone et le courriel en vrais liens.
- Le pied dit qui vous êtes et porte les mentions : c’est là que vivent le numéro RNA et les mentions légales.
Le fond est une image fixe, rien de plus : quand le sujet mérite d’être regardé plutôt que traversé, une image tient mieux qu’un film. Le papier pose dessus la fibre d’un papier épais : le site quitte le verre de l’écran et rappelle le tract, l’affiche, le bulletin qu’on glisse dans les boîtes aux lettres. Ce calque assombrit un peu l’image ; sur une palette déjà sombre, on baisse son intensité.
Ce que dit la règle
Qui vous êtes : le numéro RNA
Une association déclarée reçoit du greffe, dans les cinq jours qui suivent le dépôt d’un dossier complet, un récépissé. Ce document porte son numéro au répertoire national des associations : la lettre W suivie de neuf chiffres. En Alsace-Moselle, l’association s’inscrit au registre des associations du tribunal, selon d’autres règles (service-public.fr, 2024).
Écrivez ce numéro dans le pied et dans les mentions légales. C’est l’identifiant que vous demandent les partenaires, et l’administration fiscale l’accepte pour la déclaration des dons. Comme tout site, celui d’une association dit aussi qui l’édite et qui l’héberge : ce que doivent contenir les mentions légales.
Les dons et les reçus fiscaux
C’est là que la prudence s’impose. Être une association déclarée ne suffit pas pour délivrer des reçus fiscaux. Il faut répondre aux conditions de l’intérêt général : une activité non lucrative, une gestion désintéressée, une action qui ne profite pas à un cercle restreint de personnes (service-public.fr, 2026).
Quand ces conditions sont remplies, le donateur qui paie l’impôt sur le revenu déduit de son impôt 66 % de son don, dans la limite de 20 % de son revenu imposable. Pour les dons de 2026 aux organismes qui fournissent repas, soins ou logement aux personnes en difficulté, ou qui aident les victimes de violences conjugales, le taux est de 75 % jusqu’à 2 000 € de dons dans l’année, puis 66 % au-delà (service-public.fr, 2026).
En cas de doute, l’association peut interroger l’administration fiscale à l’avance : c’est le rescrit mécénat. L’administration a six mois pour répondre, et son silence vaut accord. L’association qui reçoit une réponse négative et délivre quand même des reçus s’expose à une amende égale à la réduction d’impôt accordée à tort à ses donateurs (service-public.fr, 2025). Enfin, tout organisme qui délivre des reçus déclare chaque année à l’administration fiscale le nombre de reçus émis et le montant des dons concernés (Bercy infos, 2026).
Sur le site, n’écrivez « don déductible à 66 % » que si vous pouvez délivrer le reçu. Sinon, dites simplement à quoi servira le don, sans parler d’impôt.
Le bouton « Adhérer » ou « Faire un don »
L’atelier n’encaisse ni cotisation ni don. Le bouton mène vers l’outil que l’association utilise déjà : sa plateforme d’adhésion en ligne, son formulaire de dons, l’adresse du trésorier. Choisissez le geste principal, adhérer ou donner, pour le hero et la navigation ; l’autre trouve sa place plus bas, dans la liste ou près du contact.
Écrivez le montant de la cotisation, et ce qu’elle donne selon vos statuts : le vote à l’assemblée générale, l’assurance pendant les activités, le bulletin. Un futur membre hésite moins quand il sait à quoi il s’engage. Pour les questions des bénévoles et des partenaires, le bloc contact donne une adresse de courriel et un numéro, qui s’ouvrent d’un toucher. Pour une association qui organise un festival ou une journée, la page d’un événement suit d’autres règles.
Les erreurs qui découragent les bonnes volontés
- Une cause floue : trois paragraphes d’histoire avant de dire ce que vous faites.
- Des chiffres sans date : mille repas servis, mais en quelle année ?
- « Don déductible » écrit sans pouvoir délivrer de reçu fiscal.
- Des photos de personnes aidées publiées sans leur accord.
- Une adresse de contact qui appartient à un ancien président et que plus personne ne relève.
- Un agenda arrêté au dernier événement d’il y a deux ans.
Sources
- Service-public.fr (Associations), Déclaration initiale d’une association (vérifié le 5 novembre 2024)
- Service-public.fr, Impôt sur le revenu : dons aux associations et organismes d’intérêt général (vérifié le 15 avril 2026)
- Service-public.fr (Associations), Organisme d’intérêt général : dans quels cas utiliser un rescrit fiscal ? (vérifié le 19 novembre 2025)
- Bercy infos, Associations : pensez à déclarer les dons reçus (septembre 2026)